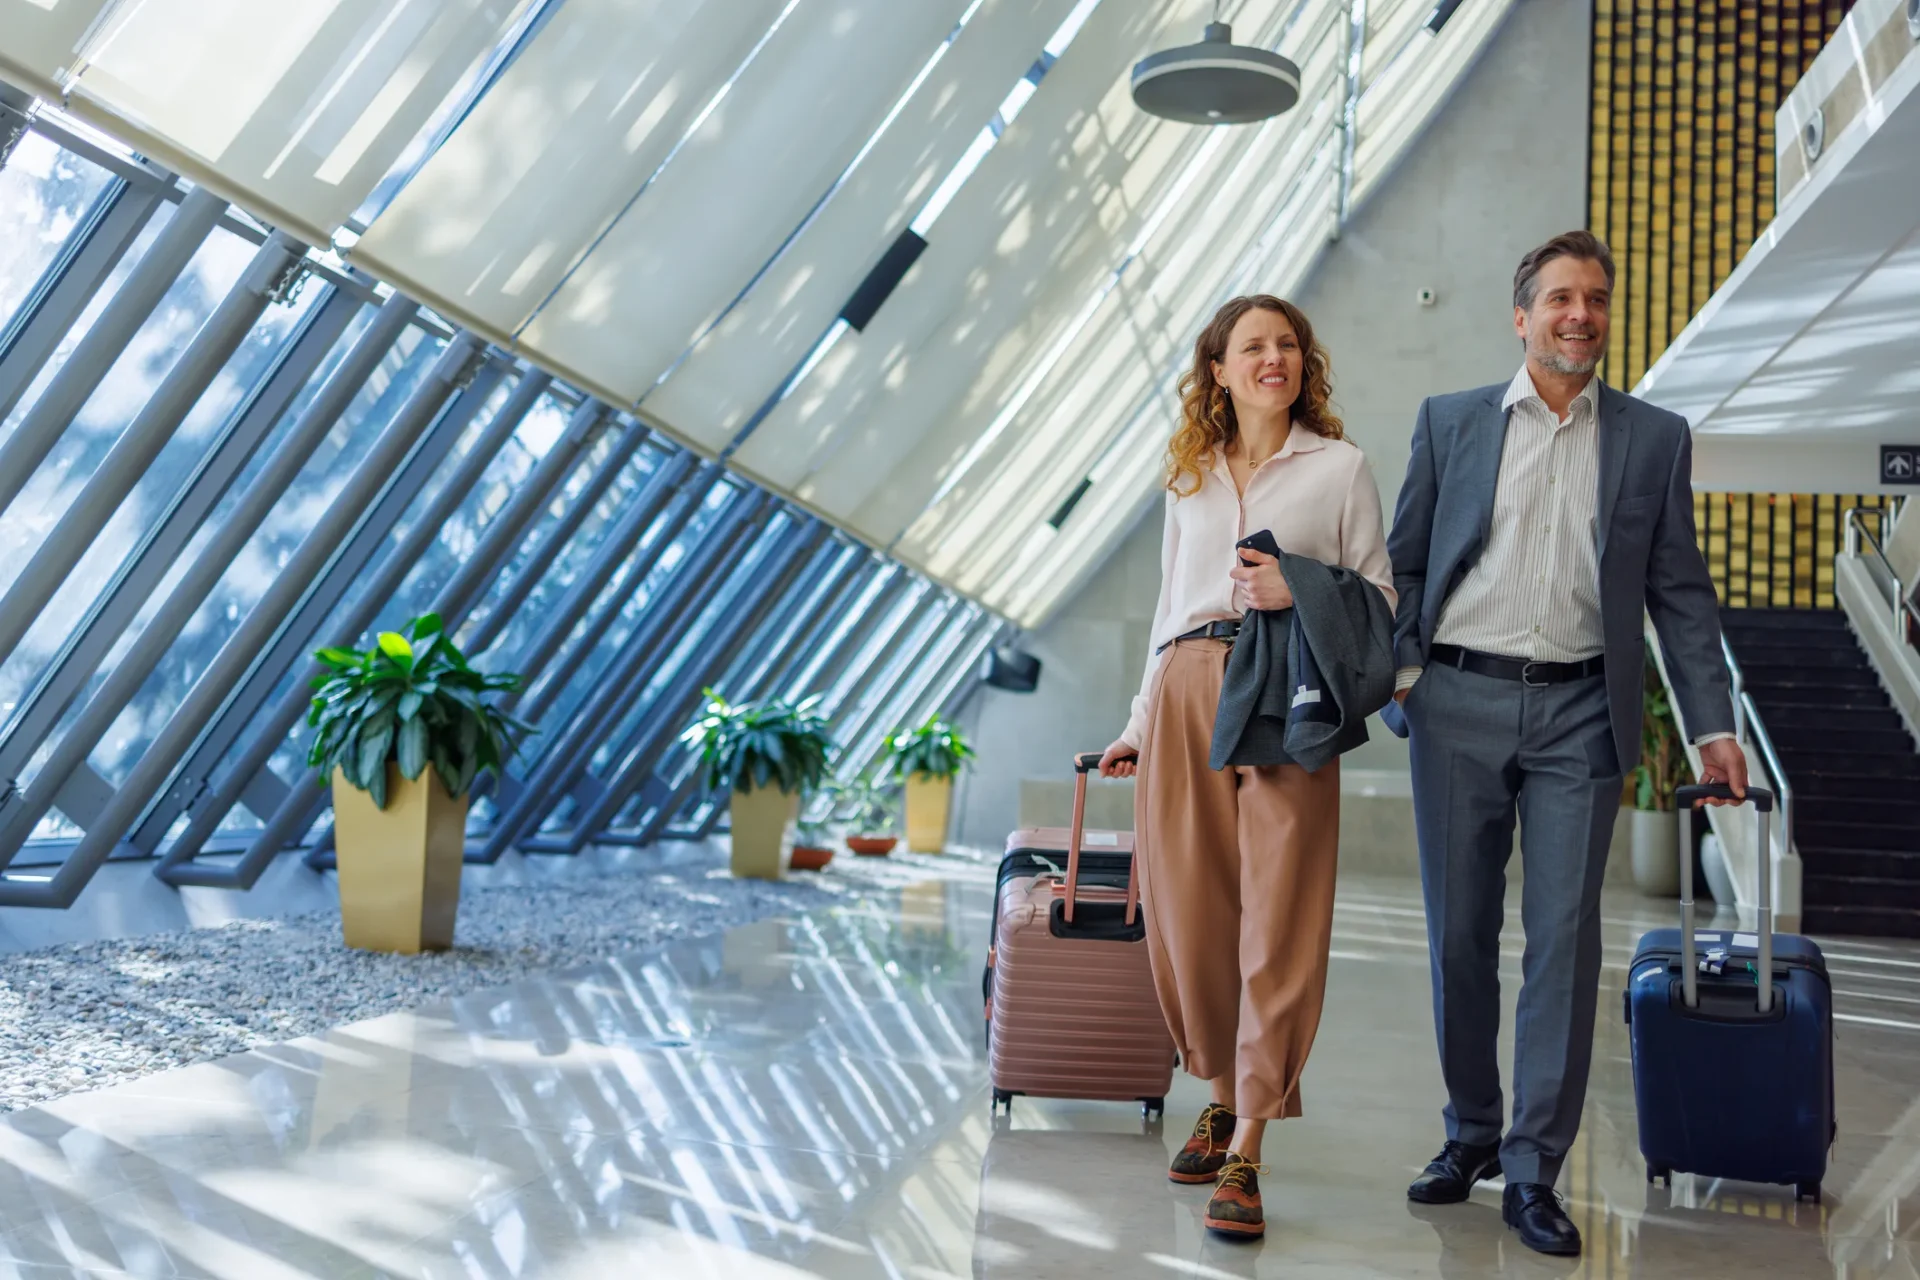
Homme et femme valise à la main en plein déplacement professionnel en entreprise

Pourquoi opter pour une assurance déplacement professionnel ?
Écrit par : Daniel L.

Voyage d’affaires, séminaire, salon professionnel, rendez-vous avec un client… Même lorsqu’il ne dure que quelques jours, un déplacement professionnel peut être perturbé par une maladie, un accident, une hospitalisation, la perte de bagages ou l’annulation d’un vol.

Une assurance déplacement professionnel permet de mieux protéger le salarié et de limiter les conséquences financières et organisationnelles pour l’entreprise. Elle n’est pas systématiquement obligatoire, mais elle peut être exigée par le pays de destination, le visa demandé, une convention collective ou la politique interne de l’entreprise.

Pourquoi assurer un déplacement professionnel ?

Selon l’article L4121-1 du Code du travail, l’employeur doit prendre les mesures nécessaires pour assurer la sécurité et protéger la santé physique et mentale de ses salariés. Cette obligation ne disparaît pas lorsque le collaborateur part en mission à l’étranger.

Souscrire une assurance ne suffit pas, à elle seule, à remplir l’ensemble des obligations de l’employeur. Elle constitue toutefois un élément important du dispositif de protection, aux côtés de l’évaluation des risques, de l’information du salarié et de la préparation du déplacement.

L’assurance permet notamment de disposer d’un interlocuteur capable d’organiser une assistance en cas d’urgence, y compris lorsque le salarié se trouve dans un pays dont il ne maîtrise ni la langue ni le système de santé.

La protection sociale est-elle suffisante à l’étranger ?

Un salarié envoyé temporairement à l’étranger peut, sous certaines conditions, rester affilié au régime français de Sécurité sociale. Les formalités dépendent toutefois du pays, de la durée et de la nature de la mission. Le Cleiss permet de vérifier les règles applicables à chaque situation.

Dans l’Union européenne, l’Espace économique européen, en Suisse et au Royaume-Uni, la Carte européenne d’assurance maladie facilite la prise en charge des soins médicalement nécessaires. Les remboursements sont néanmoins effectués selon les règles du pays visité et certaines dépenses peuvent rester à la charge du salarié ou de l’entreprise.

En dehors de cette zone, la prise en charge dépend notamment de l’existence d’une convention de Sécurité sociale et du statut du salarié. Surtout, la protection sociale ne couvre pas nécessairement le rapatriement, l’évacuation sanitaire, l’assistance juridique, les bagages ou les conséquences d’une interruption de mission.

L’assurance déplacement professionnel vient donc compléter les dispositifs existants, sans s’y substituer automatiquement.

Quelles garanties peut-elle comporter ?

Les garanties varient selon les contrats. Une assurance adaptée aux déplacements professionnels peut notamment inclure :

  • la prise en charge des frais médicaux et d’hospitalisation d’urgence à l’étranger, dans la limite du plafond prévu ;
  • l’assistance et le rapatriement lorsque l’état de santé du salarié ou les infrastructures médicales disponibles le justifient ;
  • le transport vers un établissement médical adapté ;
  • la venue d’un proche en cas d’hospitalisation prolongée ;
  • le retour anticipé en cas d’événement familial grave ;
  • un capital en cas de décès ou d’invalidité consécutif à un accident ;
  • une assistance juridique à l’étranger ;
  • la perte, le vol, la détérioration ou le retard des bagages ;
  • l’annulation ou l’interruption du déplacement pour un motif garanti ;
  • certains frais provoqués par un retard de transport.

Pour les missions dans des zones présentant des risques particuliers, des garanties supplémentaires peuvent être nécessaires : évacuation pour raisons de sécurité, assistance en cas de crise politique ou sanitaire, frais de recherche et de secours, par exemple.

Attention également au matériel professionnel. Un ordinateur, un téléphone ou des équipements techniques ne sont pas toujours assimilés à des effets personnels. Il faut donc vérifier qu’ils sont expressément couverts et consulter les plafonds, franchises et exclusions applicables aux objets de valeur.

Une couverture individuelle ou souscrite par l’entreprise ?

Pour un déplacement ponctuel, une assurance couvrant une seule mission peut suffire. Lorsque plusieurs collaborateurs voyagent régulièrement, l’entreprise peut se tourner vers un contrat annuel ou multivoyage.

Ce type de contrat permet généralement de couvrir les déplacements effectués pendant sa période de validité, sous réserve des limites prévues : durée maximale de chaque mission, pays couverts, nombre de jours passés à l’étranger ou activités professionnelles exercées.

La couverture peut également s’appliquer pendant les moments de vie privée qui accompagnent normalement la mission, comme un repas ou un déplacement entre l’hôtel et le lieu de travail. Cette protection n’est toutefois pas automatique : les activités personnelles, les sports à risques ou la prolongation du séjour pour convenance personnelle peuvent être soumis à des conditions particulières.

Comment choisir son assurance déplacement professionnel ?

Avant de souscrire, l’entreprise doit tenir compte du profil des salariés, de la fréquence des déplacements et des destinations concernées. Plusieurs éléments doivent être vérifiés :

  • les pays et territoires couverts ;
  • la durée maximale autorisée pour chaque déplacement ;
  • le plafond des frais médicaux, en particulier dans les pays où les soins sont coûteux ;
  • la possibilité d’une prise en charge directe en cas d’hospitalisation ;
  • les franchises et délais de carence éventuels ;
  • la disponibilité de l’assistance 24h/24 et 7j/7 ;
  • les exclusions liées à certaines professions ou activités ;
  • la couverture du matériel professionnel ;
  • les conditions applicables aux maladies antérieures au départ ;
  • les démarches à suivre et les justificatifs à conserver en cas de sinistre.

Il est également important de vérifier que le contrat couvre bien les déplacements professionnels. Certaines assurances destinées aux voyages touristiques peuvent exclure tout ou partie des activités réalisées dans le cadre du travail.

Quelles précautions prendre avant le départ ?

L’entreprise doit remettre au salarié le numéro d’assistance, les références du contrat et les consignes à suivre en cas d’urgence. Ces informations doivent rester facilement accessibles, y compris lorsque le téléphone ou les bagages sont perdus.

Avant chaque mission, il est également recommandé de consulter les Conseils aux voyageurs du ministère de l’Europe et des Affaires étrangères, de vérifier les formalités d’entrée et de se renseigner sur la situation sanitaire et sécuritaire de la destination.

L’assurance déplacement professionnel ne permet pas d’éviter tous les incidents. Elle facilite toutefois leur gestion et limite les conséquences humaines, financières et organisationnelles pour le salarié comme pour son entreprise. Le contrat doit donc être choisi en fonction des risques réels de chaque mission, et pas uniquement en fonction de son prix.

Inspirez votre prochain départ